

VWAP
Se você acompanha o preço dos ativos financeiros ao longo do dia, provavelmente já encontrou uma linha chamada VWAP nas plataformas de negociação. Mas, afinal, o que é VWAP e por que traders, bancos e fundos de investimento utilizam esse indicador?
VWAP é a sigla de Volume-Weighted Average Price, que significa Preço Médio Ponderado por Volume. O indicador calcula o preço médio negociado durante uma sessão, atribuindo maior peso aos preços em que houve maior volume de negociação.
Neste artigo, você vai entender como funciona o VWAP, conhecer sua fórmula, acompanhar um exemplo prático e descobrir como traders e investidores institucionais utilizam essa referência no mercado financeiro.
Média comum versus média ponderada por volume
Para compreender a VWAP, primeiro é importante entender a diferença entre uma média aritmética simples e uma média ponderada por volume.
A média simples atribui o mesmo peso a todos os preços considerados no cálculo. Já o VWAP considera a quantidade negociada em cada preço, fazendo com que operações com maior volume tenham mais influência sobre o resultado.
Imagine dois negócios: um de 100 ações a R$ 10,00 e outro de 10.000 ações a R$ 11,00. A média simples desses preços seria R$ 10,50. Entretanto, essa média não representa adequadamente o preço médio pago por todas as ações negociadas.
O VWAP considera as quantidades envolvidas em cada operação e, nesse exemplo, resulta em aproximadamente R$ 10,99.
Essa ponderação permite identificar o preço médio efetivo das negociações consideradas no cálculo.
Qual é a fórmula do VWAP?
O cálculo do VWAP consiste em somar os preços multiplicados pelos respectivos volumes negociados e dividir o resultado pelo volume total acumulado.
A fórmula é:
VWAP = Soma (Preço × Volume) ÷ Soma (Volume)
VWAPt = ∑i=1t Pi × Vi / ∑i=1t Vi
Em que:
- Pᵢ: preço de cada negócio ou preço representativo de cada candle.
- Vᵢ: volume negociado correspondente.
- t: período ou observação atual, contado desde o início da sessão.
Quando o cálculo utiliza os negócios individuais, o indicador considera os preços e as quantidades efetivamente negociadas. Em gráficos de candles, muitas plataformas utilizam o preço típico de cada barra, calculado pela média entre máxima, mínima e fechamento, ponderado pelo volume da barra.
Essas abordagens são aproximações diferentes: o resultado calculado com candles pode não coincidir exatamente com o VWAP obtido a partir de todas as negociações individuais.
Na versão tradicional intradiária, o cálculo começa novamente a cada pregão.
Exemplo prático: como calcular o VWAP
Considere cinco negócios hipotéticos realizados durante uma sessão:
| Negócio | Preço | Volume | Preço × Volume |
|---|---|---|---|
| 1 | R$ 10,00 | 1.000 | R$ 10.000 |
| 2 | R$ 10,20 | 500 | R$ 5.100 |
| 3 | R$ 10,10 | 3.000 | R$ 30.300 |
| 4 | R$ 9,90 | 1.500 | R$ 14.850 |
| 5 | R$ 10,30 | 200 | R$ 2.060 |
| Total | 6.200 | R$ 62.310 |
Para encontrar o VWAP, basta dividir o valor total negociado pelo volume total:
VWAP = R$ 62.310 ÷ 6.200 = R$ 10,05, aproximadamente.
A média simples dos cinco preços é R$ 10,10. A diferença ocorre porque os preços não tiveram o mesmo peso no cálculo.
O terceiro negócio, realizado a R$ 10,10 com 3.000 ações, exerce uma influência significativa sobre o resultado. Já o quinto negócio, realizado a R$ 10,30 com apenas 200 ações, tem impacto muito menor.
Esse exemplo demonstra por que o VWAP oferece uma perspectiva diferente da média aritmética simples.
Como os investidores institucionais utilizam o VWAP?
Uma das aplicações mais importantes do VWAP está na avaliação da qualidade de execução de ordens.
Bancos, gestoras e fundos de investimento frequentemente precisam comprar ou vender grandes quantidades de ativos. Executar uma ordem inteira de uma só vez pode aumentar o impacto da operação sobre os preços, especialmente em mercados com liquidez limitada.
Para reduzir esse impacto, instituições podem utilizar algoritmos que dividem grandes ordens em operações menores ao longo da sessão.
Algumas dessas estratégias procuram distribuir as execuções de acordo com o perfil de volume esperado para o ativo, utilizando o VWAP como referência.
Ao final da operação, o preço médio obtido pode ser comparado com o VWAP do período correspondente:
- Compra abaixo do VWAP: preço médio de aquisição inferior à referência.
- Venda acima do VWAP: preço médio de venda superior à referência.
- Resultado contrário: execução a um preço menos favorável em relação ao benchmark.
Essa comparação ajuda a avaliar a execução, mas não representa, isoladamente, o resultado econômico completo da operação. Custos, comissões, impacto de mercado e o objetivo da ordem também precisam ser considerados.
Portanto, o VWAP funciona principalmente como uma referência de execução, e não como uma medida definitiva do valor justo de um ativo.
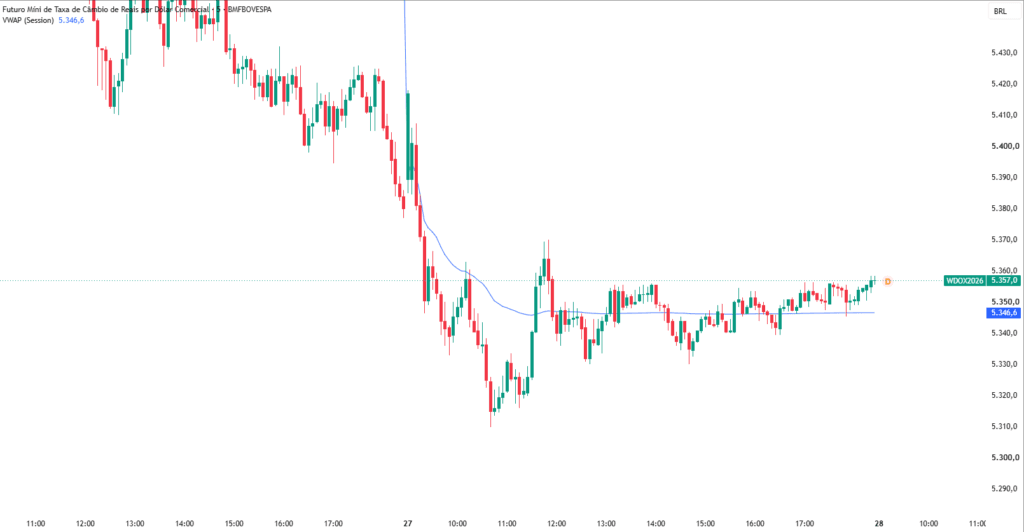
Como interpretar o VWAP no gráfico?
Além da execução institucional, traders utilizam o indicador para contextualizar os movimentos intradiários dos preços.
1. Preço acima ou abaixo da linha
Quando a cotação permanece acima do VWAP, pode indicar força relativa compradora. Quando permanece abaixo, pode sugerir pressão vendedora. Entretanto, essa leitura não confirma, por si só, uma tendência ou o domínio de determinado grupo de investidores.
2. Referência dinâmica de suporte e resistência
O VWAP pode funcionar como uma região de suporte ou resistência dinâmica. Em determinadas condições, o preço encontra interesse comprador ou vendedor ao se aproximar da linha. Essa reação, porém, não é garantida e depende do contexto do mercado.
3. Relação entre preço e volume
Como o indicador pondera os preços pelo volume, períodos de negociação intensa exercem maior influência sobre seu valor. Isso ajuda a contextualizar os movimentos do mercado, mas não elimina falsos sinais nem garante que operações de grande volume tenham uma direção específica.
4. Reinício diário
O VWAP tradicional reinicia seu cálculo a cada sessão. Assim, representa o preço médio ponderado por volume acumulado desde a abertura daquele pregão. Já o VWAP ancorado permite iniciar o cálculo a partir de um ponto específico, como uma máxima relevante, uma mínima ou um evento de mercado.
Quais são as limitações do VWAP?
Apesar de sua utilidade, o VWAP apresenta limitações importantes.
- Atraso na resposta: como acumula preços e volumes ao longo da sessão, tende a ficar menos sensível a novas negociações conforme o pregão avança.
- Dependência da liquidez: em ativos pouco negociados, poucos negócios podem influenciar significativamente o resultado.
- Uso intradiário: o VWAP tradicional é mais adequado à análise de uma sessão do que à avaliação de tendências de longo prazo.
- Ausência de previsão: o indicador descreve o preço médio negociado, mas não prevê sozinho os próximos movimentos do mercado.
- Diferenças entre plataformas: o resultado pode variar conforme os dados utilizados, a definição de volume e o método de cálculo.
No mercado Forex à vista, por exemplo, não existe um volume centralizado que represente todas as negociações globais. Por isso, algumas plataformas utilizam o volume de ticks como aproximação, o que pode produzir resultados diferentes dos obtidos em mercados centralizados.
Entender o que é VWAP significa compreender como o preço e o volume se combinam para representar o preço médio ponderado negociado durante uma sessão.
O indicador é utilizado por instituições como referência para avaliar a execução de ordens e por traders para contextualizar os movimentos intradiários.
Entretanto, o VWAP não determina o valor justo de um ativo, não garante reversões e não deve ser interpretado isoladamente. Sua utilidade depende da qualidade dos dados, das condições de liquidez e da estratégia em que está inserido.
Veja também: Bandas de Bollinger e Z-Score
About the Author


