

Como transformar um sinal clássico de mercado em uma estratégia sistemática validada por backtesting em Python
As estratégias quantitativas vêm se consolidando como um dos pilares mais relevantes do mercado financeiro moderno. Em um ambiente cada vez mais competitivo, no qual decisões baseadas em intuição perdem espaço para modelos orientados por dados, a capacidade de transformar padrões de mercado em regras objetivas, testáveis e replicáveis tornou-se um diferencial estratégico.
Enquanto muitos participantes ainda utilizam conceitos da análise técnica de forma visual e subjetiva, as estratégias quantitativas propõem uma abordagem radicalmente diferente: toda decisão deve ser explicitada por regras claras, traduzidas em código e validadas por meio de dados históricos. Nesse contexto, padrões clássicos do mercado passam a ser tratados não como “sinais mágicos”, mas como hipóteses estatísticas.
Um dos exemplos mais conhecidos é o cruzamento de médias móveis, em especial o chamado Golden Cross. Amplamente divulgado como um sinal de mudança estrutural de tendência, o Golden Cross costuma ser utilizado de maneira empírica. No entanto, quando inserido no universo das estratégias quantitativas, esse padrão pode ser formalizado, testado e avaliado de forma objetiva.
O objetivo deste artigo é demonstrar como o cruzamento de médias pode ser transformado em uma estratégia quantitativa, desde seus fundamentos teóricos até a implementação prática em Python e a validação por backtesting. Mais do que apresentar um setup, a proposta é mostrar o processo profissional de construção de sistemas de trading.
O que são estratégias quantitativas e estratégias sistemáticas
Antes de analisar o Golden Cross sob uma ótica quantitativa, é fundamental compreender o conceito de estratégias quantitativas e sua diferença em relação a abordagens discricionárias.
Estratégias quantitativas são modelos de decisão baseados em regras matemáticas, estatísticas ou computacionais, aplicadas de forma consistente sobre dados de mercado. Nessas estratégias, não há espaço para interpretação subjetiva: as condições de entrada, saída, dimensionamento de posição e gestão de risco são previamente definidas.
Já as estratégias sistemáticas representam a operacionalização prática dessas regras. Uma estratégia quantitativa só se torna sistemática quando pode ser executada de forma automática ou semi-automática, sem interferência emocional do operador.
Entre os principais pilares das estratégias quantitativas, destacam-se:
- regras objetivas e replicáveis;
- uso intensivo de dados históricos;
- validação por backtesting;
- mensuração estatística de risco e retorno.
Essa abordagem permite comparar diferentes modelos, identificar vantagens estatísticas reais e reduzir vieses comportamentais, um dos maiores inimigos da performance consistente no mercado financeiro.
Médias móveis: fundamentos e interpretação quantitativa
As médias móveis estão entre os indicadores mais antigos e amplamente utilizados do mercado financeiro. Do ponto de vista matemático, uma média móvel é um processo de suavização que reduz o ruído dos preços e evidencia a direção predominante do mercado.
A forma mais simples é a média móvel simples (SMA), definida como a média aritmética dos preços de fechamento em um determinado intervalo:
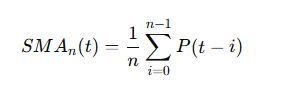
Em estratégias quantitativas, as médias móveis são utilizadas para:
- identificar tendências;
- filtrar ruídos de curto prazo;
- definir regimes de mercado;
- gerar sinais baseados na relação entre diferentes horizontes temporais.
É importante destacar que toda média móvel possui um efeito de atraso (lag). Quanto maior o período, mais estável é a média, porém mais lenta será sua resposta às mudanças de preço. Esse trade-off entre sensibilidade e estabilidade é central no desenvolvimento de estratégias quantitativas baseadas em médias.
O Golden Cross e seu significado de mercado
O Golden Cross ocorre quando uma média móvel de curto prazo cruza acima de uma média móvel de longo prazo. Tradicionalmente, utiliza-se a combinação da média de 50 períodos com a de 200 períodos, embora outras parametrizações também sejam possíveis.
Sob uma ótica quantitativa, o Golden Cross pode ser interpretado como:
- aceleração do preço no curto prazo;
- superação da tendência estrutural de longo prazo;
- possível transição de regime de mercado, de lateral ou baixista para altista.
Ao contrário do uso puramente visual, nas estratégias quantitativas o Golden Cross é tratado como um evento lógico binário: ou o cruzamento ocorreu, ou não ocorreu. Essa objetividade permite transformar o conceito em uma regra clara, passível de teste estatístico.
Transformando o Golden Cross em uma estratégia quantitativa
Para que o Golden Cross se torne uma estratégia quantitativa, é necessário definir regras explícitas. Sem regras claras, não há estratégia, apenas interpretação.
Definição das regras básicas
Um modelo simples de estratégias quantitativas com Golden Cross pode ser definido da seguinte forma:
- Entrada comprada: quando a média móvel curta cruza acima da média longa.
- Saída: quando a média curta cruza abaixo da média longa (Death Cross).
- Exposição: totalmente alocado quando em posição, fora do mercado quando não há sinal.
Essas regras podem parecer simples, mas já são suficientes para estruturar um sistema completo e testável.
Implementação da estratégia em Python
A seguir, apresentamos um trecho ilustrativo de implementação, utilizando dados históricos e bibliotecas amplamente usadas em estratégias quantitativas.
import pandas as pd
import yfinance as yf

# Coleta de dados
data = yf.download("PETR4.SA", start="2018-01-01")

# Cálculo das médias móveis
data['media_curta'] = data['Close'].rolling(window=50).mean()
data['media_longa'] = data['Close'].rolling(window=200).mean()

# Geração do sinal
data['sinal'] = 0
data.loc[data['media_curta'] > data['media_longa'], 'sinal'] = 1

# Identificação das mudanças de posição
data['posicao'] = data['sinal'].diff()
Nesse trecho:
- os dados históricos são carregados de forma automatizada;
- as médias móveis são calculadas de forma vetorizada;
- o sinal da estratégia é definido de maneira objetiva;
- a mudança de posição permite identificar entradas e saídas.
Esse tipo de estrutura é típico em estratégias quantitativas profissionais, pois facilita testes, ajustes e extensões do modelo.
Backtesting: validando estratégias quantitativas
O backtesting é o coração de qualquer estratégia quantitativa. Sem ele, não é possível avaliar se um modelo possui vantagem estatística ou se seus resultados são fruto do acaso.
O backtesting consiste em simular a aplicação das regras da estratégia sobre dados históricos, respeitando a ordem temporal das informações. Isso permite analisar como a estratégia teria se comportado em diferentes condições de mercado.
Simulação de retornos
# Retornos do ativo
data['retorno_ativo'] = data['Close'].pct_change()

# Retornos da estratégia
data['retorno_estrategia'] = data['retorno_ativo'] * data['sinal'].shift(1)

# Retorno acumulado
data['retorno_acumulado'] = (1 + data['retorno_estrategia']).cumprod()
O uso do shift(1) é essencial, pois garante que o sinal utilizado em uma operação seja conhecido antes da execução, evitando viés de antecipação (look-ahead bias), um erro comum em estratégias quantitativas mal estruturadas.
Métricas de performance em estratégias quantitativas
Avaliar apenas o retorno acumulado é insuficiente. Estratégias quantitativas devem ser analisadas sob múltiplas dimensões de risco e retorno, tais como:
- Retorno acumulado
- Volatilidade
- Drawdown máximo
- Sharpe Ratio
- Taxa de acerto
- Payoff médio
Essas métricas permitem compreender não apenas quanto a estratégia ganha, mas como ela se comporta ao longo do tempo, especialmente em períodos adversos.
Análise crítica do Golden Cross
Apesar de sua popularidade, o Golden Cross apresenta limitações importantes quando analisado sob uma ótica quantitativa. Entre os principais pontos de atenção estão:
- atraso na entrada, devido ao lag das médias móveis;
- baixo desempenho em mercados laterais;
- dependência do ativo e do timeframe;
- períodos prolongados fora do mercado.
Em estratégias quantitativas profissionais, raramente o Golden Cross é utilizado de forma isolada. Ele costuma ser combinado com filtros adicionais para reduzir falsos sinais e melhorar a relação risco-retorno.
Evolução do modelo: estratégias quantitativas mais avançadas
Uma evolução natural é integrar o Golden Cross a modelos mais robustos, como:
- filtros de volatilidade (ATR);
- indicadores de força de tendência (ADX);
- fatores de momentum;
- controle dinâmico de exposição;
- modelos multifatoriais.
Essas abordagens elevam o Golden Cross de um simples padrão técnico para um componente dentro de um sistema quantitativo mais amplo, alinhado às práticas do mercado profissional.
Conclusão
O cruzamento de médias, especialmente o Golden Cross, é frequentemente tratado como um sinal simples de compra. No entanto, quando analisado sob a ótica correta, ele se revela uma excelente porta de entrada para o universo das estratégias quantitativas.
A verdadeira diferença não está no indicador em si, mas na forma como ele é estruturado, testado e avaliado. Transformar um padrão clássico em uma estratégia quantitativa exige disciplina, rigor estatístico e compreensão profunda dos dados.
Ao longo deste artigo, demonstramos que é possível sair da análise subjetiva e construir um modelo sistemático, validado por backtesting e mensurado por métricas objetivas. Esse é o caminho seguido por profissionais que tratam o mercado como um problema quantitativo, não como um jogo de previsões.
Para quem busca consistência e escalabilidade, as estratégias quantitativas não são apenas uma alternativa são uma evolução natural.
VaR e CVaR: Análise de Risco de Portfólio com Python
Conditional Value at Risk (CVaR): Expert Guide, Uses, and Formula
About the Author


