No artigo anterior desta trilha você aprendeu como o Average True Range mede a volatilidade real do mercado capturando gaps e amplitude entre sessões. Agora vamos um passo além: o Canal de Keltner usa exatamente o ATR como base para construir um envelope dinâmico de preço, tornando-se uma das ferramentas mais precisas para identificar extremos de preço em estratégias de reversão à média no Forex.
O que é o Canal de Keltner
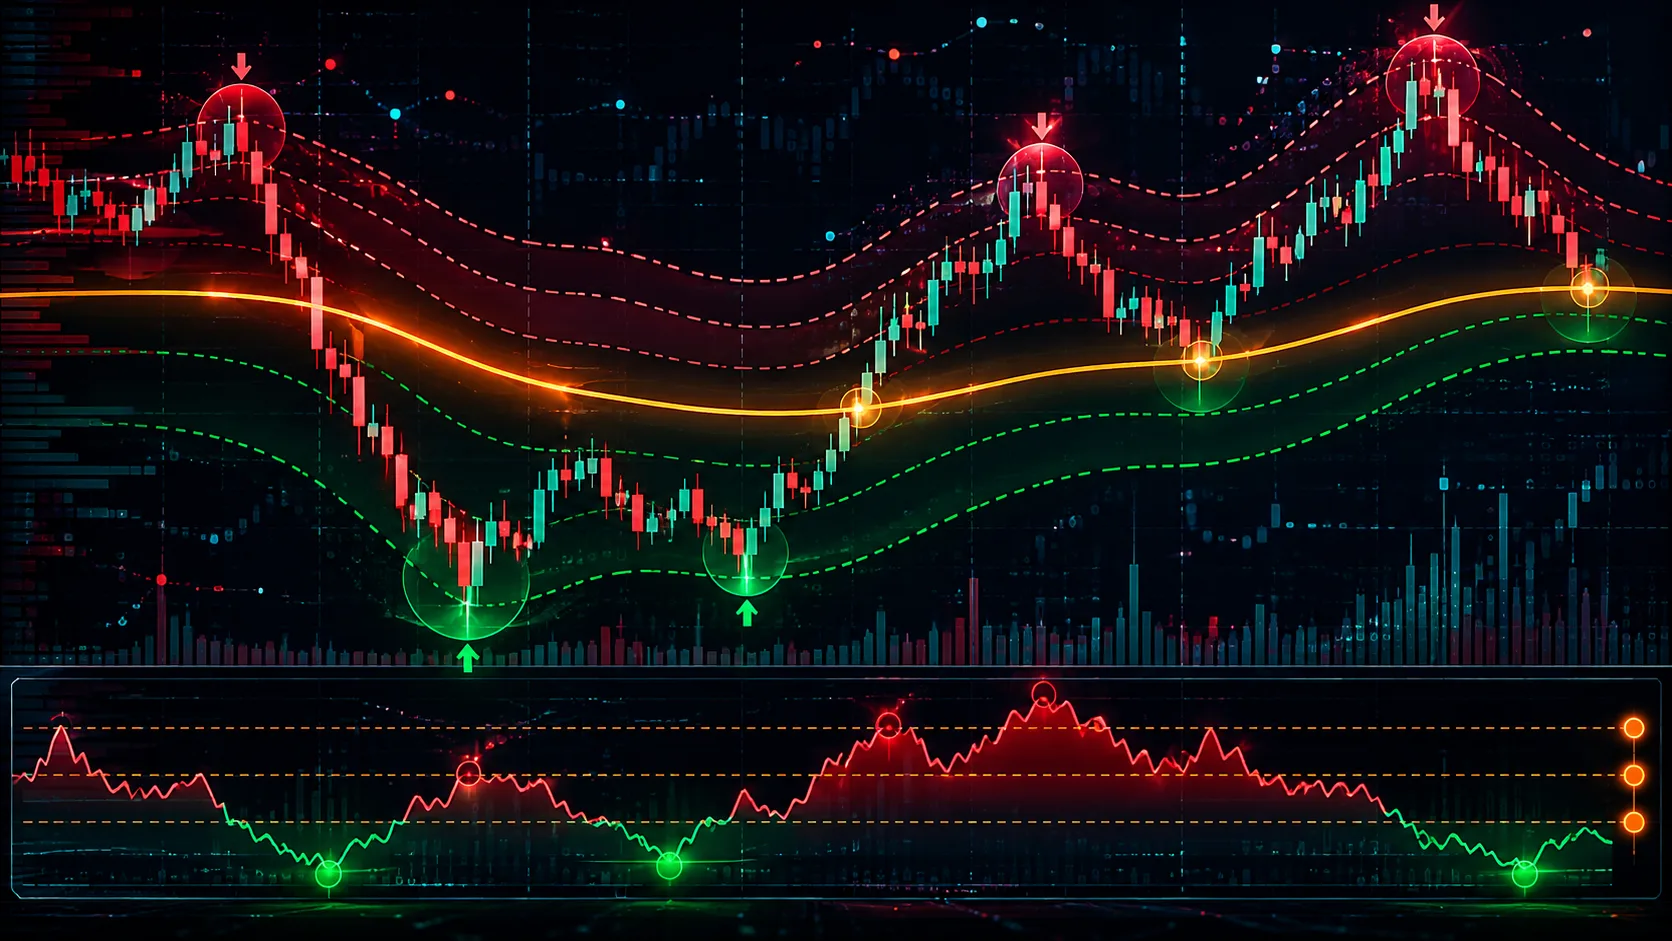
O Canal de Keltner é um indicador de envelope, um conjunto de três linhas calculadas ao redor do preço que delimitam uma região de comportamento estatisticamente esperado. Quando o preço rompe para fora desse envelope, o Canal de Keltner sinaliza que o mercado atingiu um extremo e em contextos de reversão à média, esse rompimento é o ponto de atenção para uma potencial entrada.
A lógica central do Canal de Keltner é simples: o preço tende a oscilar dentro de um intervalo proporcional à sua volatilidade recente. O envelope se expande quando o mercado está mais volátil e se contrai quando está calmo adaptando-se continuamente ao comportamento do ativo, ao contrário de envelopes com largura fixa.
O Canal de Keltner é chamado assim em referência a Chester W. Keltner, que apresentou uma versão inicial do conceito em 1960 no livro How to Make Money in Commodities. Nessa versão original, Keltner usava a média da máxima, mínima e fechamento como linha central, com um envelope baseado na amplitude média dos candles. A versão moderna do Canal de Keltner que é a utilizada hoje em praticamente todas as plataformas, foi reformulada por Linda Bradford Raschke na década de 1980, substituindo a linha central por uma EMA e o cálculo dos limites pelo ATR multiplicado por uma constante.
A Matemática do Canal de Keltner
A fórmula moderna do Canal de Keltner é direta:
📊 Fórmula das Bandas ATR
| Linha Central | EMA(Preço, N) |
| Banda Superior | EMA(Preço, N) + (Multiplicador × ATR(N)) |
| Banda Inferior | EMA(Preço, N) − (Multiplicador × ATR(N)) |
Os parâmetros padrão amplamente utilizados são:
| Parâmetro | Valor Padrão |
|---|---|
| Período (N) | 20 |
| Multiplicador | 2.0 |
O resultado é um canal cujas bandas se afastam da linha central em proporção direta à volatilidade medida pelo ATR. Como o ATR já incorpora gaps e movimentos entre sessões conforme detalhado no artigo anterior, o Canal de Keltner herda essa sensibilidade à volatilidade real do mercado.
Leia: Average True Range na Reversão à Média
Por que a EMA e não a SMA
A EMA responde mais rapidamente às mudanças recentes de preço do que a SMA. No contexto do Canal de Keltner aplicado à reversão à média no Forex, essa reatividade é importante: uma linha central que acompanha o preço com menor defasagem representa com mais precisão o nível para o qual o mercado tende a reverter após um extremo.
O papel do multiplicador
O multiplicador é o parâmetro mais sensível do Canal de Keltner. Com multiplicador 1.5, o Canal de Keltner gera rompimentos mais frequentes útil para estratégias de reversão à média de maior frequência, mas com mais falsos sinais. Com multiplicador 2.5 ou superior, o Canal de Keltner só sinaliza extremos em movimentos expressivos de menor frequência, maior seletividade. Para pares de moedas com volatilidade moderada como EURUSD, o multiplicador 2.0 é o ponto de equilíbrio mais testado.
Canal de Keltner vs Bollinger Bands: qual usar na reversão à média
Esta é a comparação mais relevante para traders que já trabalham com Bollinger Bands em estratégias de reversão à média e a distinção está inteiramente no mecanismo de cálculo dos limites.
Leia: Bandas de Bollinger – Estratégia de Reversão
| Característica | Canal de Keltner | Bollinger Bands |
|---|---|---|
| Linha central | EMA | SMA |
| Limites calculados com | ATR × Multiplicador | Desvio padrão × Multiplicador |
| Comportamento em tendência | Canais paralelos e estáveis | Bandas se expandem lateralmente |
| Comportamento em squeeze | Contração suave | Contração abrupta |
| Sensibilidade a spikes | Menor (ATR suaviza) | Maior (desvio padrão amplifica) |
| Melhor contexto | Mercados com gaps e volatilidade direcional | Mercados com oscilação simétrica |
O ponto central dessa diferença: o desvio padrão base das Bollinger Bands é muito sensível a spikes e movimentos abruptos. Um único candle de grande amplitude pode expandir as Bollinger Bands de forma exagerada, mascarando sinais de reversão à média que o Canal de Keltner ainda registraria com clareza.
O ATR, por ser uma média suavizada da amplitude real, absorve esses spikes com mais equilíbrio. O Canal de Keltner, portanto, tende a ser mais estável em mercados com eventos de volatilidade pontual, comum no Forex durante releases econômicos.
Quando o Canal de Keltner é mais adequado
- Pares com releases econômicos frequentes (GBPUSD, USDJPY) – o ATR suaviza o impacto dos spikes nos limites do canal
- Estratégias de reversão à média que operam em timeframes mais curtos (M15, H1) – onde gaps e volatilidade entre sessões são mais relevantes
- Quando o mercado está em tendência suave: o Canal de Keltner mantém sua estrutura paralela; as Bollinger Bands tendem a se expandir de um lado e contrair do outro, gerando leituras distorcidas
Quando as Bollinger Bands são mais adequadas
- Mercados em range lateral puro – onde a oscilação é simétrica e o desvio padrão representa bem a dispersão
- Análise de squeeze de volatilidade (Bollinger Squeeze) – as Bollinger Bands são mais sensíveis à contração de volatilidade
- Estratégias que integram Z-Score – ambos derivam do desvio padrão, criando coerência matemática entre os filtros
Canal de Keltner na Reversão à Média: como interpretar os sinais
O Canal de Keltner funciona como identificador de extremos de preço. Em uma estratégia de reversão à média, o sinal se estrutura da seguinte forma:
Sinal de entrada Long (compra): O preço fecha abaixo da banda inferior do Canal de Keltner o mercado atingiu um extremo de sobrevenda relativo à volatilidade recente. Quando o preço retorna para dentro do canal na barra seguinte, a reversão à média está iniciando. A entrada ocorre nesse retorno, com alvo na linha central (EMA).
Sinal de entrada Short (venda): O preço fecha acima da banda superior do Canal de Keltner, extremo de sobrecompra relativo à volatilidade. O retorno para dentro do canal na barra seguinte sinaliza o início da reversão à média para baixo.
Esse mecanismo é estruturalmente idêntico ao que vimos com as Bollinger Bands na estratégia Z-Score a diferença está na qualidade dos extremos identificados. O Canal de Keltner, por usar o ATR, tende a marcar extremos mais “limpos” em mercados com volatilidade direcional, enquanto as Bollinger Bands capturam melhor os extremos em mercados de oscilação simétrica.
No próximo artigo da trilha Reversão à Média, vamos implementar o Expert Advisor completo com Canal de Keltner + Z-Score em MQL5, aplicando na prática tudo que foi construído nesta série teórica.
FAQ
O Canal de Keltner substitui as Bollinger Bands?
Não… São ferramentas complementares que respondem a contextos diferentes. O Canal de Keltner é mais estável em mercados com volatilidade direcional e gaps; as Bollinger Bands são mais sensíveis à contração de volatilidade e coerentes com filtros baseados em desvio padrão como o Z-Score. A escolha depende do perfil do par e da estratégia de reversão à média utilizada.
Qual a diferença entre o Canal de Keltner original de 1960 e a versão moderna?
A versão original de Chester Keltner usava a média aritmética de máxima, mínima e fechamento como linha central, com os limites calculados pela amplitude média simples dos candles. Linda Bradford Raschke substituiu a linha central pela EMA e os limites pelo ATR multiplicado tornando o Canal de Keltner mais robusto para mercados modernos com gaps e volatilidade assimétrica.
Posso combinar Canal de Keltner e Bollinger Bands na mesma estratégia?
Sim, é uma abordagem usada por traders sistemáticos. O Squeeze de Keltner-Bollinger ocorre quando as Bollinger Bands ficam dentro do Canal de Keltner, sinal de contração extrema de volatilidade que historicamente precede movimentos expressivos. Para estratégias de reversão à média, esse squeeze funciona como filtro de entrada: evitar operar durante o squeeze e aguardar a expansão posterior.
O Canal de Keltner está disponível nativamente no MetaTrader 5?
Não como indicador nativo, mas está disponível no MQL5 Market e pode ser implementado em poucas linhas de código usando iMA para a EMA e iATR para o ATR, os mesmos handles utilizados no Expert Advisor da série. No próximo artigo desta trilha veremos a implementação completa.
About the Author